Sidebar tonen 
Norbert Bakker
Moderator
-
Registratiedatum
-
Laatst bezocht
Alles dat geplaatst werd door Norbert Bakker
-
I've moved your question to this specific board in which you are allowed to place a link and screenshots if you are willing to answer the following five mandatory questions Omschrijving van je concept: Omschrijf wat je tot nu toe zelf gedaan hebt hiervoor: Wat is de uitdaging die je met je concept op wil lossen: Hoe is dit anders dan bestaande concepten: Wat voor feedback hoop je te krijgen: Or in English Description of your concept: Describe what you have done so far to develop this concept: What challenge are you trying to solve with your concept? How does your concept differ from existing solutions? What kind of feedback are you hoping to receive? Kind regards, Norbert, Forum Moderator
-
-
-
Norbert Bakker reageerde op BlauweLucht's topic in Intellectueel eigendomsrecht en productbeschermingBij een bouwwerk is het duidelijk: de architect is de schepper, de bouwer de maker en het auteursrecht ligt bij de schepper Bij een logo is de auteurswet onduidelijk. Zonder schriftelijke afspraken vooraf heb jij niet het auteursrecht of niet volledig/alleen. Heel simpel voorbeeld: kun je nog aantonen dat jij de schepper was? Ligt dat vast in schriftelijke instructies en tekeningen zoals bij een architect? Want zo niet dan sta je wel 1-0 achter bij een rechter: de maker kan immers wel aantonen dat hij/zij de maker is, maar wat de inbreng van de schepper was blijkt meestal niet duidelijk. Al met al lijkt me 1 ding duidelijk: wil je het volledige auteursrecht? Leg dat dan gewoon duidelijk vast in je schriftelijke overeenkomst van opdracht
-
Norbert Bakker reageerde op BlauweLucht's topic in Intellectueel eigendomsrecht en productbeschermingTenzij uitdrukkelijk anders schriftelijk overeengekomen ligt het auteursrecht bij de maker (uitvoerder). Een idee of concept is namelijk wettelijk niet beschermd door het auteursrecht; alleen de concrete uitwerking ervan is beschermd. Wel kan er sprake zijn van co-auteurschap (gedeeld auteursrecht) als jij een grote betrokkenheid had bij het creatieve proces, maar 100% eigenaar van het auteursrecht wordt je daarbij niet automatisch
-
Yep. Salaris wordt alleen belangrijk als het te laag is of lijkt, en dat meten we meestal niet af aan wat we nodig hebben maar aan wat een ander krijgt. Salaris draait om eerlijkheid en gelijkwaardigheid: als een ander die hetzelfde doet meer verdient (binnen het zelfde bedrijf of bij een ander), levert dat onvrede op. Daarin zijn mensen niet uniek: ook honden, varkens, konijnen en primaten komen in opstand bij ongelijke beloning
-
-
-
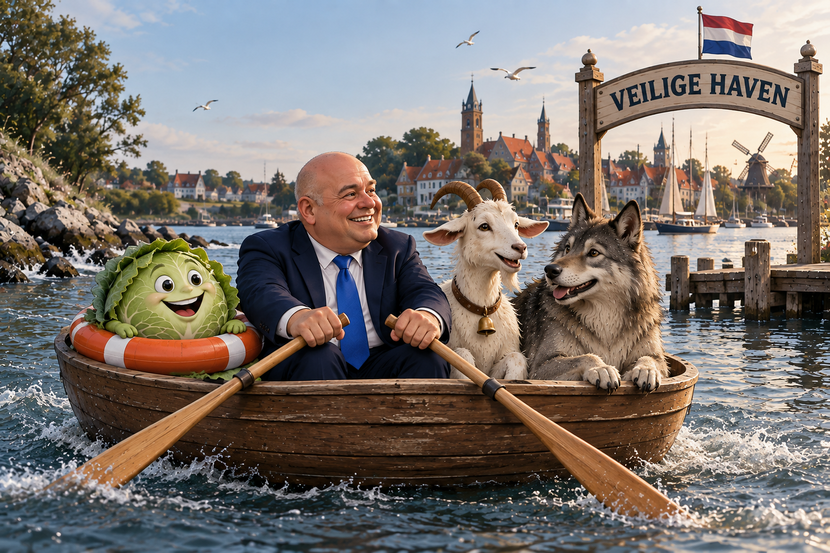
Er was eens een veerman. Aan de oever stond hij met drie passagiers: een kool, een geit en een wolf. Die moest hij overzetten naar een mooie plek: 𝗗𝗲 𝗩𝗲𝗶𝗹𝗶𝗴𝗲 𝗛𝗮𝘃𝗲𝗻. Een plek waar alle kolen kool kunnen zijn, geiten weer kolen durven in te huren en de wolf precies weet wie kool is en wie geit. Ze moesten alleen nog even veilig naar de overkant. 𝗘𝗲𝗿𝘀𝘁 𝗱𝗲 𝗸𝗼𝗼𝗹 “Wat moet ik doen?”, vroeg de kool. “Voldoen aan de zelfstandigentoets”, zei de veerman “Dus ik moet bewijzen dat ik zelfstandig ben?” “Precies.” De veerman keek naar de woeste rivier en gaf de kool voor de zekerheid ook een reddingsboei; "BAZ" stond erop. “Wat is dit?” “Voor als je overboord slaat.” “Maar ik kan zelf zwemmen.” “Dat kan. Maar deze reddingsboei wordt verplicht.” 𝗧𝗼𝗲𝗻 𝗱𝗲 𝗴𝗲𝗶𝘁 De geit stapte in. “Als de kool door de zelfstandigentoets komt, zit ik dan veilig?” “Bijna. We hebben ook nog een werkrelatietoets.” “En daarna heb ik zekerheid?” “Ja. Zolang jullie in de praktijk ook daadwerkelijk zo blijven werken.” “En wie controleert dat?” De veerman wees naar de wolf. De geit slikte. 𝗧𝗼𝗲𝗻 𝗱𝗲 𝘄𝗼𝗹𝗳 De wolf stapte aan boord. “Waar gaan we heen?” “Naar de Veilige Haven.” “Wie zitten daar?” “De kool en de geit.” De wolf pakte zijn dossier. “Interessant.” “Nee”, zei de veerman “Ze zitten daar veilig.” “Dat zullen we nog wel eens zien.” En zo roeide de veerman verder. Met de zelfstandigentoets-riem in zijn ene hand en de werkrelatietoets-riem in zijn andere, want je moet roeien met de riemen die hebt. De kool droeg verplicht zijn BAZ-reddingsboei. De geit probeerde voldoende afstand tot de kool te bewaren. En de wolf hield nauwkeurig bij wie er eigenlijk bepaalde hoe er geroeid moest worden. Want dat is het moderne raadsel: vroeger moest de veerman alleen de wolf, de geit en de kool veilig naar de overkant brengen. Tegenwoordig moeten ze onderweg ook nog bewijzen dat er geen sprake is van een arbeidsovereenkomst.
-
Ik verwacht niet dat "genoeg eigen vermogen" een haalbaar en meetbaat criterium wordt, maar als je de BAZ-norm doortrekt dan zou je moeten denken aan jezelf tot AOW-leeftijd een netto minimumloon moeten kunnen uitkeren. Dan kom je uit op een benodigd eigen vermogen van +/- € 25.000,- voor ieder jaar tot aan AOW-leeftijd minus de 2 jaar wachttijd. Ben je 37 en is jouw AOW leeftijd 69, dan dus (69-2-37 = 30 jaar = € 750.000,- eigen vermogen voor AO, maar nogmaals dat is een aanname en ik verwacht niet dat het in de uiteindelijke wet komt Edit: aanvulling, in de nieuwe memorie van Toelichting van de vandaag voor internetconsultatie voorgelegde concept wet, komt het begrip "genoeg eigen vermogen" zo te zien ook niet meer voor (onder voorbehoud). Sterker nog: de internetconsultatie is mede bedoeld voor input van de markt voor wat een passende invulling van dit criterium is
-
@Jasper S. , helaas klopt dat niet De (edit: oorspronkelijke! ) memorie van toelichting stelt: Kortom: de verplichte basisverzekering BAZ wordt - als deze wordt aangenomen en ingevoerd - beschouwd als de minimumnorm voor "een adequate voorziening" voor de Zelfstandigenwet Wat dat concreet inhoudt is onder andere dat ook voor DGA's (die niet onder de BAZ vallen), de BAZ norm als minimum gaat worden gehanteerd.
-
Dat dus. Los daarvan : ik vind de bepaling dat je je moet onthouden van (rechts) handelingen die een tegenstrijdig belang kunnen opleveren buitengewoon vaag. Het is sowieso overbodig omdat het al in de wet geregeld is (o.a. art 7:401 BW, goed opdrachtnemerschap) én er zijn situaties waarin je juist geacht wordt wél te handelen in tegenstrijd met de belangen van de opdrachtgever. Bijvoorbeeld als de opdrachtgever je vraag om iets te doen wat in strijd is met de wet of gedragsregels, of als je melding doet van misstanden (klokkenluider)
-
Niet meer mijn expertise maar voor zover mij bekend kan en mag het voor grensarbeiders allebei. Kies je voor NL kenteken dan moet je in Duitsland wel bijtelling betalen voor privé gebruik Een Duits kenteken is meestal iets goed goedkoper in de lease i.v.m. lagere aanschafprijs
-
Nobody Knows, maar ik vrees dat ik het antwoord al weet.... De publieke BAZ premies moeten samen met de private stabiliteitsbijdragen een sluitende kostendekkende premie voor de publieke BAZ vormen. Zijn de kosten van de publieke BAZ hoger dan begroot en komt dit door een oververtegenwoordiging van slechtere risico's in het publieke deel, dan gaan de private stabiliteitsbijdragen omhoog (en gaat iedereen die niet publiek maar privaat verzekerd is meebetalen als verzekeraars die kosten doorbelasten) Zijn de kosten hoger maar is de schadelast in het private deel evenredig toegenomen, dan gaat de premie zowel publiek als privaat omhoog Vallen de kosten lager uit dan kunnen premies en stabiliteitsbijdragen in theorie ook omlaag, maar je zult zien dat dan slimmeriken weer bedenken dat het "handiger" is om die zogenaamde overschotten "virtueel" in een fonds te stoppen om zo de premie minder te laten fluctueren, precies zoals ze dat bij het AOF fonds in de WIA hebben gedaan.
-
Ik haak direct al af. het huishoudboekje van mijngeldzaken.nl (voorheen AFAS personal) laadt alles zelf in via een PSD2 koppeling met alle banken en de betaalde plus versie is ook aanzienlijk (50%) goedkoper. Bovendien inventariseert mijngeldzaken ook automatisch alle abonnementen en contracten, en heeft het ook een opzegservice
-
Met een goede liquiditeitenplanning én een zakelijke buffer
-
En eveneens: de belastingplannen voor de BV Zie : https://www.kvk.nl/wetten-en-regels/je-bv-en-prinsjesdag-dit-zijn-de-plannen/ Vennootschapsbelasting blijft gelijkDe tarieven in de vennootschapsbelasting blijven nu al drie jaar op rij ongewijzigd. Ook de schijfgrens blijft hetzelfde in 2027. De schijfgrens en het tarief van de vennootschapsbelasting zijn in 2024 verdeeld in twee schijven: een hoog en laag tarief. In de eerste schijf betaal je tot een winst van 200.000 euro het lage tarief van 19 procent vennootschapsbelasting. Dus stel je winst is 150.000, dan betaal je 28.500 euro belasting. Is de winst van je bv meer dan 200.000 euro? Dan valt het bedrag daarboven in de tweede schijf. Over het bedrag boven 200.000 betaal je het hoge tarief van 25,8 procent. Bekijk het overzicht van de belastingtarieven voor 2026. Winst Belastingpercentage tot 200.000 euro 19 procent (net als in 2024, 2025 en 2026) vanaf 200.000 euro 25,8 procent (net als in 2024, 2025 en 2026) Meer belastingvoordeel bij innovatieDe regering wil in 2027 het maximale bedrag in de zogenoemde innovatiebox voor winst uit innovatief onderzoek verhogen naar 100.000 euro. Dat maximum staat nu op 25.000 euro. Door de verhoging kan je bv over een groter bedrag korting op de vennootschapsbelasting krijgen. De box moet innovatief onderzoek door je bv bevorderen. Je kunt bij RVO een S&O-verklaring vragen voor innovatieve activiteiten. De winst die je bv maakt met die activiteiten valt in de innovatiebox. Het vennootschapstarief voor die box is 9 procent. De vennootschapsbelasting bedraagt normaal 19 procent voor de eerste 200.000 euro. Belastingvoordeel bij personeelskorting afschaffenHet kabinet wil in 2027 het belastingvoordeel bij personeelskorting afschaffen. Volgens de werkkostenregeling (WKR) mag je bv in 2026 je werknemers nog 20 procent personeelskorting geven met een maximum van 500 euro. Bijvoorbeeld voor kleding, vliegtickets of hypotheekadvies. Daarover hoef je nu geen belasting te betalen. Vanaf 2027 kun je personeel wel belastingvrij korting geven door de vrije ruimte van de WKR te gebruiken. Minder belasting voor aandelenopties start-ups en scale-upsOm makkelijker talent aan te trekken en te behouden, wil de regering aandelenopties voor medewerkers van start-ups en scale-ups aantrekkelijker maken vanaf 2027. Een werknemer van een start-up of scale-up betaalt minder belasting over aandelenopties. Ook betalen ze pas belasting als ze hun aandelen verkopen, niet eerder. Youngtimerregeling verandertHeb je een zakelijke auto van zestien jaar of ouder? Dan kun je nu gebruikmaken van de youngtimerregeling. De leeftijdsgrens voor deze regeling gaat omhoog: Vanaf 1 januari 2027 geldt de regeling voor auto’s vanaf zeventien jaar. Vanaf 1 januari 2028 geldt de regeling voor auto’s vanaf twintig jaar. Eerder was het plan om de leeftijdsgrens te verhogen naar 25 jaar, maar dat gaat niet door. Onbelaste reisvergoeding hogerGebruik je je privéauto voor zakelijke ritten? Dan mag je 0,25 euro per zakelijke kilometer aftrekken van je winst. Dat van 0,25 euro telt ook al in 2026. Het bedrag was 0,23 euro. Ook als je personeel hebt dat met eigen vervoer reist, mag je maximaal 0,25 euro per kilometer onbelast vergoeden.
-
KvK heeft een helder overzicht gemaakt van de voorgestelde Belastingplannen voor 2027 Zie https://www.kvk.nl/wetten-en-regels/plannen-voor-je-eenmanszaak-vof-maatschap-of-cv/ Let op: dit zijn plannen die nog moeten worden goedgekeurd door 2e en 1e kamer, en dus niet definitief Een paar details (waar je niet heel erg vrolijk van wordt al met al) Meerdere aftrekposten afgeschaftBox 1 heeft een aantal aftrekposten. Dat zijn kosten die je mag aftrekken van je inkomen, waardoor je minder inkomstenbelasting betaalt. Denk aan hypotheekrenteaftrek van je eigen woning of aftrekbare giften. Voor ondernemers is er onder meer de zelfstandigenaftrek, meewerkaftrek en de mkb-winstvrijstelling. Deze aftrekposten mag je maximaal tegen het tarief van de tweede schijf aftrekken. De regering wil meerdere van deze aftrekposten afschaffen. Daardoor wordt je verzamelinkomen hoger. Dit kan gevolgen hebben voor je toeslagen. ZelfstandigenaftrekDe zelfstandigenaftrek wordt verlaagd van 1.200 euro naar 900 euro. StartersaftrekDe startersaftrek wordt per 1 januari 2027 verlaagd van 2.123 euro naar 10 euro. Dit is een aftrekpost die ondernemers in de eerste vijf jaar na de start van hun bedrijf mogen gebruiken. Vanaf 1 januari 2028 verdwijnt de startersaftrek helemaal. MeewerkaftrekVanaf 2027 wordt de meewerkaftrek met 75 procent verlaagd. Dit is een aftrekpost voor ondernemers van wie de partner onbetaald meewerkt in het bedrijf. Vanaf 2030 verdwijnt de meewerkaftrek helemaal. Startersaftrek bij arbeidsongeschiktheidBen je een startende ondernemer en ontvang je een arbeidsongeschiktheidsuitkering? Dan heb je vanaf 1 januari 2029 geen recht meer op de startersaftrek bij arbeidsongeschiktheid. StakingsaftrekVanaf 1 januari 2027 gaat de stakingsaftrek omlaag van 3.630 euro naar 908 euro. Dit is een aftrekpost voor ondernemers die willen stoppen met hun bedrijf. In 2030 verdwijnt de stakingsaftrek helemaal. Willekeurige afschrijving starters stoptOok de willekeurige afschrijving voor startende ondernemers verdwijnt vanaf 2028. Gebruik je de startersaftrek? Dan mag je in 2027 nog sneller afschrijven op bedrijfsmiddelen. Vanaf 2028 moet je de gewone regels voor afschrijvingen volgen. Onbelaste reisvergoeding verhoogdGebruik je je privéauto voor zakelijke ritten? Dan mag je € 0,25 per zakelijke kilometer aftrekken van je winst. Dit was € 0,23. Deze maatregel geldt vanaf 1 januari 2026. Ook als je personeel hebt dat met eigen vervoer reist, mag je maximaal € 0,25 per kilometer onbelast vergoeden. Belastingvoordeel bij personeelskorting afgeschaftHet kabinet wil in 2027 het belastingvoordeel bij personeelskorting afschaffen. Volgens de werkkostenregeling (WKR) mag je in 2026 je werknemers nog 20 procent personeelskorting geven met een maximum van 500 euro. Daarover hoef je geen belasting te betalen. Youngtimerregeling verandertHeb je een zakelijke auto van zestien jaar of ouder? Dan kun je nu gebruikmaken van de youngtimerregeling. De leeftijdsgrens voor deze regeling gaat omhoog: Vanaf 1 januari 2027 geldt de regeling voor auto’s vanaf 17 jaar. Vanaf 1 januari 2028 geldt de regeling voor auto’s vanaf 20 jaar. Eerder was het plan om de leeftijdsgrens te verhogen naar 25 jaar, maar dat gaat niet door. SamenvattendOndernemen blijft een feestje, alleen moet je zelf wel de slingers ophangen
-
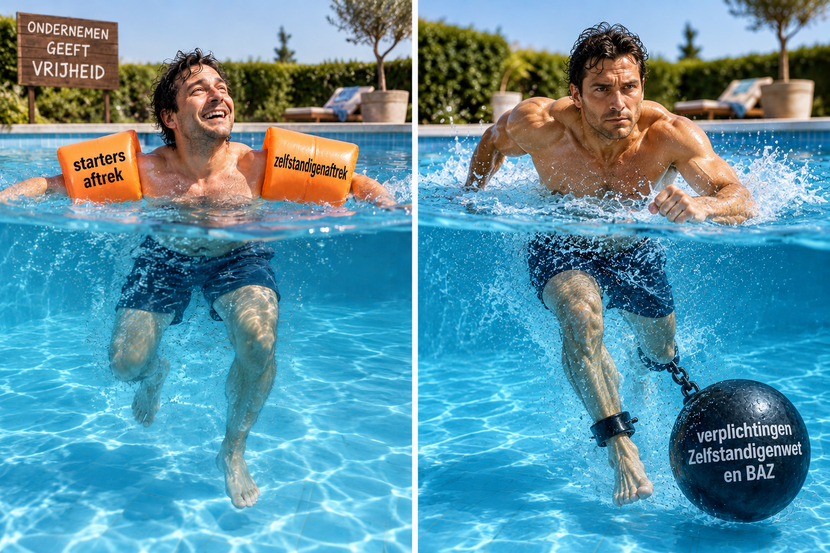
Heb ik nog iets toe te voegen aan alle online discussies over de Troonrede, de Miljoenennota, de verder afbouw van de ondernemersfaciliteiten en de toekomstige verplichtingen vanuit de Zelfstandigenwet en BAZ? Nou, alleen dit: 𝗶𝗸 𝗵𝗼𝗼𝗽 𝗱𝗮𝘁 𝗱𝗶𝗲 𝗭𝗲𝗹𝗳𝘀𝘁𝗮𝗻𝗱𝗶𝗴𝗲𝗻𝘄𝗲𝘁 𝗽𝗲𝗿 𝟬𝟭-𝟬𝟭-𝟮𝟬𝟮𝟴 𝗻𝘂 𝗲𝗰𝗵𝘁 𝗲𝗲𝗻 𝗸𝗲𝗲𝗿 𝘃𝗼𝗼𝗿 𝗿𝘂𝘀𝘁 𝗴𝗮𝗮𝘁 𝘇𝗼𝗿𝗴𝗲𝗻. Dat opdrachtgever en opdrachtnemer een weloverwogen besluit kunnen nemen om met elkaar samen te werken op basis van een Overeenkomst van Opdracht zonder het risico dat het achteraf toch wordt beschouwd als een dienstverband. Een beetje zoals het Spaanse Autonomo model. Dat de fiscale voordelen voor IB-ondernemers (𝘦𝘯 𝘥𝘢𝘯 𝘮𝘦𝘵 𝘯𝘢𝘮𝘦 𝘴𝘵𝘢𝘳𝘵𝘦𝘳𝘴) in 10 jaar tijd zijn afgebouwd van ruim € 𝟵.𝟬𝟬𝟬,- naar € 𝟵𝟬𝟬,- en er in de toekomst verplichtingen komen om een passende voorziening te treffen voor pensioen en langdurige arbeidsongeschiktheid betekent dat zelfstandig ondernemen vooral duurder wordt. Jammer maar helaas; de fiscale zwembandjes worden vervangen door een blok verplichtingen aan je been. 𝗩𝗲𝗿𝗽𝗹𝗶𝗰𝗵𝘁𝗶𝗻𝗴𝗲𝗻 𝗱𝗶𝗲 𝗾𝘂𝗮 𝗶𝗻𝗵𝗼𝘂𝗱 𝗵𝗲𝗹𝗲𝗺𝗮𝗮𝗹 𝗻𝗶𝗲𝘁 𝘃𝗲𝗿𝗸𝗲𝗲𝗿𝗱 𝘇𝗶𝗷𝗻 𝗲𝗻 𝗱𝗶𝗲 𝗶𝗲𝗱𝗲𝗿𝗲 𝘃𝗲𝗿𝘀𝘁𝗮𝗻𝗱𝗶𝗴𝗲 𝗼𝗻𝗱𝗲𝗿𝗻𝗲𝗺𝗲𝗿 𝘀𝗼𝘄𝗶𝗲𝘀𝗼 𝗮𝗹 𝗵𝗲𝗲𝗳𝘁 𝗴𝗲𝗿𝗲𝗴𝗲𝗹𝗱 (voorzover dat mogelijk was!), maar waarvan je straks geen vrije keuze meer hebt om het niet, wel of op een alternatieve manier te regelen en zo ja wanneer, hoe en hoe lang. Wie nu het hoofd niet meer boven water kan houden moet het diepe bad uit. Niet leuk, wel duidelijk; zolang die ondernemers die wel blijven drijven dan maar de zekerheid hebben en houden dat ze niet opeens alsnog het bad uitmoeten.... (dit blog is vandaag ook geplaatst op linkedin )
-
Ja, dat klopt. Maar laten we eerlijk zijn: het veelgeprezen Spaanse Autonomo systeem werkt nog veel strakker: daarin heb je helemaal geen keuzevrijheid Zelfstandigheid kom straks met een prijs in plaats van een fiscale bonus. Niet leuk, maar wel duidelijk. Wat mij betreft: dure sigaar, en toch een goed idee.... bij gebrek aan een beter alternatief, maar alleen als het ook echt de beloofde rust in de tent biedt voor opdrachtgevers en opdrachtnemers die niet via een dientverband met elkaar willen samenwerken
-
We gaan het zien. In de huidige Memorie van Toelichting bij de concept Zelfstandigenwet (zie art 3.1 ad 5, pagina 31) staat het volgende: Mijn verwachting: een (vastgoed) beleggingsportefeuille of "een andere vorm van pensioenvoorziening" gaat m zeker niet worden: veel te vaag en niet te controleren. Verder valt op dat de auteur van deze MvT pensioensparen en een individuele lijfrente als afzonderlijke opties noemt, terwijl dat hetzelfde is (als je het niet hebt over een lijfrenteverzekering) Maar ik verwacht dat lijfrente voor IB ondernemers én DGA's gewoon tot de toegestane mogelijkheden blijft behoren. Verplichte deelname aan Pensioenfondsen zou namelijk de té pijnlijke waarheid benadrukken : er zijn nog steeds meer werknemers zonder pensioenopbouw dan ondernemers!
-
Ik verwacht dat Pensioenopbouw in eigen beheer - zonder verzekeraar - in het kader van de Zelfstandigenwet juist wél wordt toegestaan, zolang het maar fiscaal beklemd gebeurt, dus via beleggen in bancaire lijfrentes. Bijkomende voordelen: belastinguitstel (inleg fiscaal aftrekbaar, uitkering belast), telt niet mee voor box 3 en beschermd tegen surseance en faillissement Enige bottleneck: wat is een toereikend inleg? Welk % van de winst? De Nederlandse Pensioenfederatie gooide bij de eerste internetconsultatieronde de knuppel in het hoenderhok door te suggereren dat die jaarlijkse inleg maar liefst 20% van de winst moest zijn (ja, in dat geval wordt voortzetting van de regeling van de oude werkgever een stuk aantrekkelijker, maar nog steeds beperkt tot max 10 jaar) Ja, dynamische ondernemersrisico's die afhankelijk zijn van markt, vraag, aanbod en concurrentie. Maar de overheid en gezond boerenverstand verwachten van ondernemers absoluut niet dat ze statische risico's als brand, ongevallen, overlijden of arbeidsongeschiktheid zelf nemen. (en bij arbeidsongeschiktheid speelt beroepsrisico uiteraard ook een rol - een dakdekker loopt meer kans op een ongeval dan een organisatieadviseur - maar voor beide beroepen zijn de kansen en gevolgen van langdurige arbeidsongeschiktheid niet zelf te dragen) Die vangnetten zijn er voor statische risico's zoals brand, overlijden en arbeidsongeschiktheid juist wel (juist omdat ze statisch van aard zijn en daarom - over een grote populatie heel voorspelbaar en calculeerbaar) Marktrisico's , de échte ondernemersrisico's, kennen geen ander vangnet dan het emotionele incasseringsvermogen van de ondernemer en het financiële weerstandsvermogen van de onderneming
-
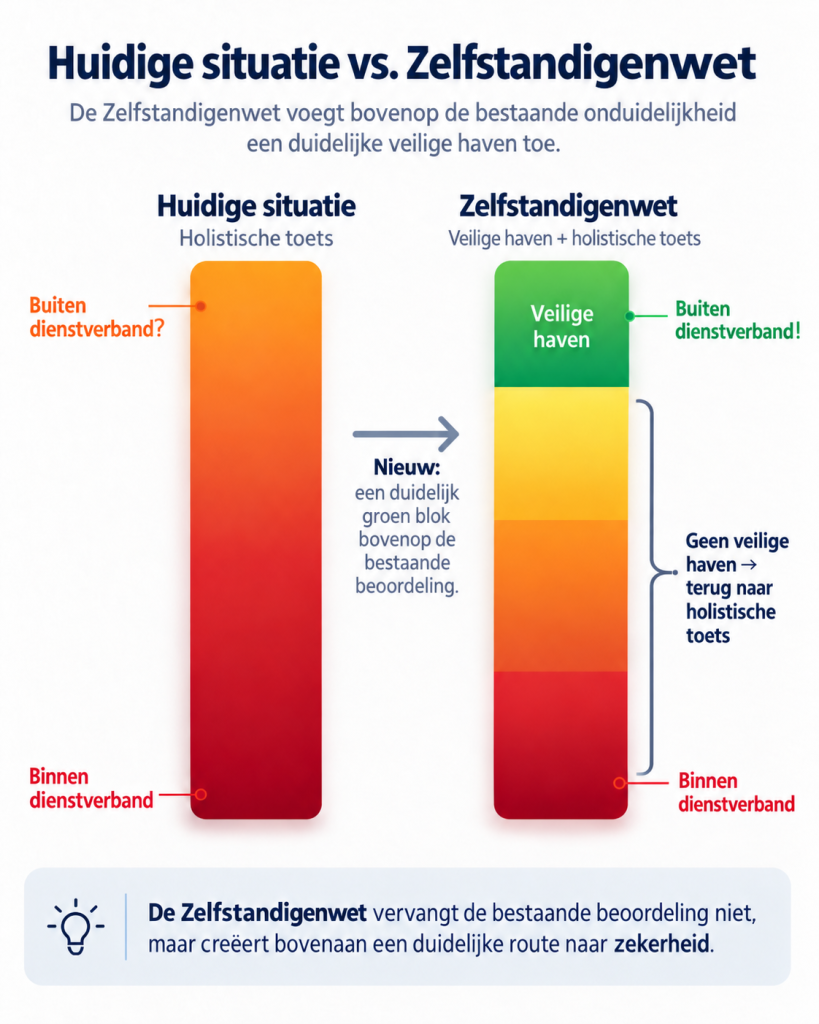
in aanvulling op @ZekerWet : Update Zelfstandigenwet 15-09-2026 Minister Thierry Aartsen (Werk en Participatie) wil het aangepaste wetsvoorstel eind september 2026 publiceren voor een tweede internetconsultatie. Het aangepaste voorstel werkt met 2 toetsen voor de beoordeling of er sprake is van zelfstandigheid: zelfstandigentoets kijkt naar de ondernemer zelf, o.a. of deze voor eigen rekening en risico werkt, een deugdelijke administratie voert en passende voorzieningen heeft getroffen voor pensioen en arbeidsongeschiktheid werkrelatietoets kijkt naar de afhankelijkheid binnen de opdracht: De werkrelatietoets toetst de volgende vier elementen in de praktijk: Vrijheid van werktijdorganisatie: Je hebt als zelfstandige de vrijheid om je eigen werktijden en verlof in te plannen. Vrijheid van organisatie van het werk: Je bepaalt zelf hoe je het werk organiseert en uitvoert. Geen hiërarchische controle: Er is geen sprake van hiërarchisch gezag of direct toezicht door de opdrachtgever. Bedoeling van partijen: Beide partijen hebben de intentie en de wil om de samenwerking aan te gaan als een overeenkomst van opdracht (anders dan in loondienst), mits dit overeenkomt met de praktijk. géén sectoraal rechtsvermoeden en toetsingscommissie Eerder besproken elementen zoals sectorale rechtsvermoedens speciale toetsingscommissie zijn uit het voorstel gehaald. Volgens het kabinet is de markt meer gebaat bij duidelijke en eenduidige basisspelregels dan bij ingewikkelde regels per sector.. Algemeen rechtsvermoeden Los van de Zelfstandigenwet komt er wel een algemeen rechtsvermoeden voor werkenden met een uurtarief onder de €38. Onder dit tarief wordt sneller vermoed dat er sprake is van een arbeidsovereenkomst. Samenhang met de BAZ (Basisverzekering Arbeidsongeschiktheid Zelfstandigen) De zelfstandigentoets stelt als voorwaarde dat de ondernemer passende voorzieningen treft voor pensioen en arbeidsongeschiktheid. Bij arbeidsongeschiktheid gaat het specifieke om een voorziening voor langdurige arbeidsongeschiktheid en niet om broodfondsen of schenkkringen die max 2 jaar uitkeren. In de concept wettekst staat dat de (toekomstige) BAZ een passende invulling "kan" zijn voor de Zelfstandigentoets. (Maar let op : de BAZ geldt alleen voor IB ondernemers, dus voor DGA's is de BAZ géén passende oplossing) Noot NB: The devil is in the details. Welke vooral relevant worden zijn de minimale eisen die in de zelfstandigentoets komen (= kosten) en hoe de werkrelatietoets gaat worden gehandhaafd.
-
-
@herman van der helm Niet mijn expertise, maar zo te zien zijn er online wel wat partijen te vinden die het certificaat voor je verzorgen zonder ook gelijk het vervoer te willen regelen. Uiteraard is dat ook een businessmodel, maar misschien toch voordeliger? Garantie tot aan de deur uiteraard, ken deze partij(en) niet: https://www.exportdocuments.com/documenten/eur-1-certificaat https://douanedocument.nl/direct-aanvragen/