Sidebar tonen 
Roel J
Retired Mod
-
Registratiedatum
-
Laatst bezocht
Alles dat geplaatst werd door Roel J
-
Goed dat je je eigen ervaring deelt dat maakt het wat concreter. Ik Ditzelfde standpunt zie je bij rijbewijzen. Vergoeden van Rijbewijs B is mag niet afgetrokken zelfs in de loonheffing is het belast loon E achter B mag alleen bij uitzondering als de werkgever aantonen dat die werknemer privé nooit een BE rijbewijs zou halen. Maar andere beroepsgerelateerde rijbewijzen mogen aan werknemers onbelast worden vergoed en paralel daaraan volgens mij ook aftrekbaar voor ondernemers. Het is dus niet gek dat bij vliegbrevetten een vergelijkbare lijn wordt gevolgd. En feitelijk zie je hier ook wel de lijn nieuwe kennis niet en verdiepte kennis wel voor opleidingskosten wel terug. Het leren rijden of vliegen is primair aan de privépersoon gekoppeld. Het uitoefenen van een beroep is een gedeeld belang voor werkgever en de privépersoon en een werkgever is ook in hoge mate verantwoordelijk dat zijn personeel aan alle wettelijke vereisten voldoet. Ik zie dus ook in deze casus vrij weinig ruimte voor aftrek, tenzij je IT-er bent en 1x per maand naar een klein eilandje in de Noordzee of Ierse Zee moet vliegen om een internet hub te updaten met de laatste software en hardware. En dat de reistijd per boot 4 uur is en met vliegtuig een half uurtje..
-
Dat kan kloppen. Dit artikel gaat alleen over de Rijksoverheid en gemeenten vallen niet onder de Rijksoverheid Dat zijn de ministeries, Eerste en Tweede kamer en een handvol Rijksdiensten. De verplichting om als leverancier aan de overheid een e-factuur te sturen geldt dus alleen voor de rijksoverheid en niet voor gemeenten. Gemeenten bepalen hun eigen beleid. Een belangrijke reden waarom gemeenten e-facturen nog niet verplicht stellen voor hun toeleveranciers is omdat zij veel meer met de lokale en kleinere ondernemers zaken doen, die mogelijk nog niet zo ver zijn. En ja er zullen ook nog de nodige gemeenten zijn die e-facturen nog helemaal niet accepteren. Gemeenten werken heel lang met hun financieel systeem vaak wel 10-15 jaar, dus "innovaties" zoals e-facturen komen dan pas heel laat door.
-
Als een werknemer ziek is kun je het tijdelijk contract gewoon af laten lopen een vaststellingsovereenkomst met een tijdelijk contract is meestal een heilloze weg. Werknemers (of hun adviseur) weten veelal dat een werkgever toestemming nodig heeft van het UWV en dat kan een paar maanden duren. Werknemer heeft dus weinig belang bij instemmen met eerder ontslag. Je zult dan dus de afweging moeten maken of je het takenpakket inperkt om de schade te beperken ofdat je na zijn zomdervakantie de werknemer vrijstelt van werk tot einde contract, maar wel doorbetaald. Dit is zo'n beetje het schoolvoorbeeld van waarom je tijdelijke contracten geeft. Zodat je er vrij pijnloos vanaf kan na een relatief korte periode.
-
Het antwoord van dinges is het juiste. Zodra je gefactureerd hebt staat het bedrag op debiteuren of hoort daar thuis omdat het bedrag op debiteuren incl btw. op nog te ontvangen bedragen (of nog te factureren) bedragen zet je posten die nog niet gefactureerd zijn en waar dus ook nog geen btw over hoeft te worden afgedragen (omdat die pas berekend wordt als je een factuur verstuurd)
-
Niet jij maar de markt bepaald wat incourant vind. Dat jij iets niet mooi vind maakt het niet incourant. Het is sterk afhankelijk van het type bedrijf en soort voorraad wanneer iets incourant wordt. kruiskop schroeven van de ijzerwarenhandel kunnen makkelijk 5 jaar later gewoon verkocht worden. Maar teenslippers of witte zweetbanden zijn over een week of 3 alweer incourant Wat je ook nog wel ziet bij zo'n waardering op moment van verkoop is dat beide partijen prijzen bij elk artikel of artikelgroep geven. Daarmee voorkom je geruzie over 1 artikel groep. Als beide een beetje branche kennis hebben komt het totaal van alle voorraad wel redelijk in bij elkaar in de buurt verkoper wat hoger dan de koper en middel je de uitkomst En dan hoef je dus geen "ruzie te maken" of boos te worden omdat de koper de "roze gympen" niet wil. Jij hebt voor je gevoel niet teveel betaalt, de verkoper niet te weinig gekregen. Jij zit alleen met een beetje voorraad die je niet wilt maar dat is simpel op te lossen Voorraad die jij niet meer in je assortiment wilt kun je: - Direct doorverkopen aan een opkoper, elke euro die je vangt verlaagt de overname prijs van de hele voorraad. - je doet een uitverkoop op een site of in een winkel/popups store - je schenkt het aan een goed doel of een weggeefwinkel ofzo.
-
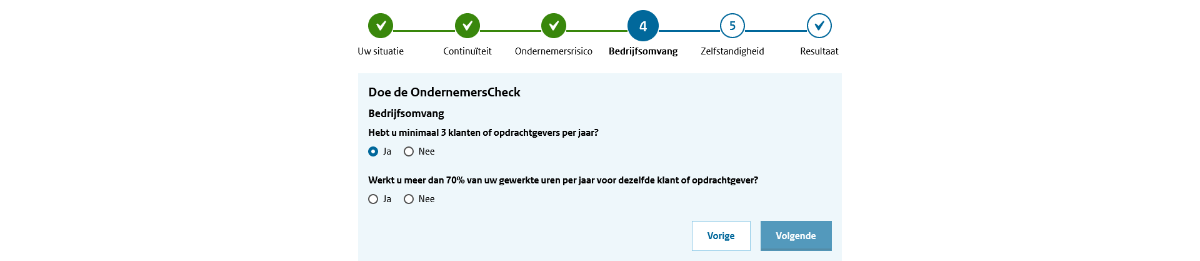
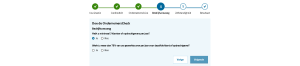
Dit is een verouderde veronderstelling. het aantal opdrachtgevers kan niet (meer) leiden tot een verkapt loondienst verband sinds de afschaffing van de VAR in 2016. Jij en jou opdrachtgevers moeten ervoor zorgen dat de gesloten overeenkomst geen verkapt dienstverband is. Meestal worden hiervoor modelovereenkomsten gebruikt. Wel kan het zo zijn dat als je minder dan 3 opdrachtgevers hebt je geen ondernemer (meer) bent voor de inkomstenbelasting. En naast 3 of meer opdrachtgevers geldt ook de regel dat in principe niet meer dan 70% bij 1 opdrachtgever wordt verdiend. Maar er zijn nog ca 20 vragen die gezamelijk meewegen in de beoordeling. 65% bij 1 opdrachtgever en de overige 35% bij 2 andere maakt je niet opeens wel ondernemer voor de inkomstenbelasting en slechts 1 of 2 opdrachtgevers in een jaar leiden niet automatisch tot het verlies van je status als ondernemer voor de inkomstenbelasting. Misschien kun je beter de ondernemerscheck even invullen zodat je aan alle juiste eisen voldoet https://www.belastingdienst.nl/wps/wcm/connect/nl/ondernemers/content/hulpmiddel-checken-of-ik-ondernemer-ben-voor-de-inkomstenbelasting Dat geeft het beste beeld of jij voldoet aan de criteria
-
Je betaald altijd maar 1 tarief voor 1 aangifte. En uit mijn hoofd is dat i.d.d. het percentage van het oudste jaar, dat geldt voor gebroken boekjaren en lijkt me logisch dat het voor verlengde boekjaren ook zo is. Ik zie dus niks geks. Startjaar van BV's is meestal niet de meest winstgevende dus de belastingdienst loopt weinig risico om veel tekort te komen. oeps, mijn hoofd wordt oud.. niet meer helemaal bij de tijd qua deze kennis.
-
-
-
Er geldt voor fouten een regel dat indien het btw bedrag van de correctie minder is dan 1000 euro, dan mag je de fout corrigeren in de eerst volgende aangifte. Bij 21% btw moet de vergeten omzet of kosten ex btw dan dus meer dan 4.761 euro zijn om een aparte suppletie noodzakelijk te maken. Als dat niet het geval is dan is de correctie goed ingediend. Het is wel belangrijk voor de (jaar)aansluiting van je btw aangiften dat je goed vastlegt als op een btw aangifte een suppletie meeneemt. op deze pagina kun je dat nalezen https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aangifte_doen_en_betalen/aangifte_corrigeren/ (zie gele blok onderaan de pagina)
-
Met dit recente artikel van de KvK in de hand zie ik geen bezwaren om het te doen . https://www.kvk.nl/wijzigen/werkzame-personen-registreren-in-het-handelsregister/ Je moet werkzame personen registreren en niet werknemers in loondienst. Ontegenzeggelijk ben jij een werkzame persoon in de werkmaatschappij. Als het goed is heb jij een managementovereenkomst waarin ook staat dat je arbeid je verricht voor de werkmaatschappij. Fiscaal heeft het al helemaal geen gevolgen van en vinkje of een 1 bij werkzame personen gaat dat niet veranderen. De norm in BV land is zo ongeveer dat elke DGA bij de holding in dienst is terwijl het gros van de werkzaamheden worden uitgevoerd in de werkmaatschappij.
-
Dit is waar de verwarring vaak zit bij lease. Financial lease = gewoon een lening. die je aflost, tegelijkertijd zet je de auto op de balans en schrijf je af. De afschrijvingskosten tellen mee voor je werkelijke kosten. De aflossing van de lening niet. Operational lease = je "huurt" een auto voor 3 of 4 jaar. Je zet hem NIET op de balans en schrijft niet af. Daarom zijn de maandelijkse betalingen onderdeel van de werkelijke kosten. Wat vergroot de verwarring? (ook bij boekhouders) de aflossing (incl rente) die je maandelijks betaald zal vaak dicht bij het bedrag van de maandelijkse afschrijving liggen. Als er dus een snelle berekening wordt gemaakt of een auto zakelijk rijden fiscaal gunstig is wordt nog wel eens de maandelijkse aflossing gebruikt om te berekenen wat de kosten zijn. Als je niet oppast wordt een trucje om een snelle berekening te maken dus zomaar verwerkt in de boekhouding.
-
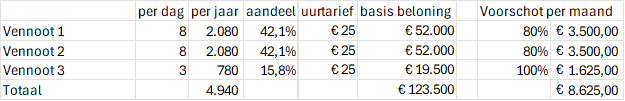
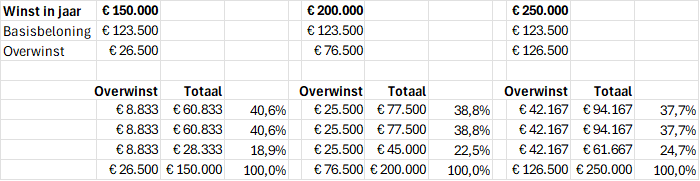
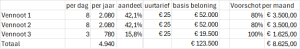
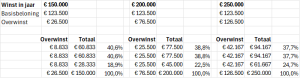
Als eerste een compliment aan jou want meestal zien we hier de andere vennoten over de problemen met een vennoot die niet meer hetzelfde kan leveren als vroeger. Dus top dat je ondanks je ziekte zelf dit oppakt om het netjes te regelen met je vennoten. Dan op de inhoud. Een VOF heeft geen aandelen dus je bent allemaal 100% eigenaar, of beter 100% hoofdelijk aansprakelijk voor alle schulden. Jullie zijn samen iets begonnen en alleen samen stelt de onderneming iets voor, ieder voor zich kan niet hetzelfde bereiken. Maar bij succes hoort ook tegenslag, zoals ziekte, ook dát draag je samen.Als jij gewoon loondienst werknemer was geweest zou je als werkgever ook 2 jaar verantwoordelijk zijn voor volledige doorbetaling, of je je nu verzekerd hebt of niet. Naast de arbeid die je levert loop je als ondernemer ook andere risico's zoals bij de VOF de hoofdelijke aansprakelijkheid, of heb je ook andere voordelen zoals het feit dat je goodwill en reputatie opbouwt. De waarde van een onderneming hangt niet alleen maar samen met het aantal uren dat je erin stopt. Misschien kan jij minder uren aan websites en campagnes besteden, maar wel meer tijd aan binnenhalen of tevreden houden van klanten. Als jij een boze klant met een bezoekje van 2 uur weer tevreden kan maken dan is dat meer waard dan 2x je uurtarief voor de onderneming. Want op langere termijn blijft er daardoor omzet binnenkomen ii.p.v dat de klant vertrekt. Daarom maak je een gelaagde winstverdeling. Eerst een basisbeloning voor je gewerkte uren en als iedereen zijn "salaris" / basisbeloning heeft ontvangen dan verdeel je de extra winst in gelijke delen. Maar gewoon om het concreet te maken. heb ik het vertaald naar wat getallen zodat je ook de effecten kan zien van een gelaagde verdeling met eerst een basis beloning. Dat kan er dan zo uit zien. op basis van 5 dagen en 52 weken. dat levert wel een stuk lager tarief op dan je aan je klanten rekent (hoop ik) want die normaal mag je blij zijn als je 1500 uur per jaar declarabel hebt. WAnt iedereen moet op vakantie, is wel eens ziek en als ondernemer moet je ook vaak tijd besteden aan klanten die niet betaald wordt (verkoopgesprek, service, enz.) Zo heeft iedereen een beloning voor de inzet. Voor jouw als zieke vennoot kan je wel wat vaker evalueren hoe het gaat qua aantal uur en of je basis beloning omhoog moet qua aantal uren. Tegelijk zul je ook een minimum vergoeding nodig hebben om je maandelijkse lasten te kunnen betalen. Daarom heb ik jouw maandelijks voorschot op 100% van de basisbeloning gezet terwijl de andere wat voorzichtiger opnemen, dit kun je natuurlijk ook maand tot maand bekijken op basis van wat er aan geld beschikbaar is. Nadat iedereen zijn basis beloning heeft gekregen dan kun je de rest gewoon door 3 delen en zo krijgt ieder zijn aandeel en is jouw aandeel altijd kleiner zolang je minder werkt. Hieronder een voorbeeld met 3 jaarwinsten je ziet dat als het goed gaat met het bedrijf jou aandeel in de winst ook wat groter wordt. Dat is dan na de basisbeloning voor je arbeid de beloning voor het ondernemersrisico dat je nog steeds ook loopt. Je kunt als vennoten gewoon elk besluit nemen wat jullie gezamenlijk redelijk vinden. Gegrond en ongegrond maakt niks uit. Als het jullie alle drie tevreden maakt dan is het een goede winstverdeling. Ik zou daarbij ook kijken naar hoe jouw rol kan veranderen zodat je ondanks je ziekte en minder uren toch je toegevoegde waarde kan behouden. __________ Ik heb mijn excel er ook bij gedaan, meer ter inspiratie, niet als voorschrift.. Zo kun je eventueel een beetje spelen met de uur tarieven of andere verdelingen. Het is vaak makkelijker als je iets hebt om op te schieten en aan te passen als dat je het helemaal zelf moet maken vanaf nul. Voorbeeld winstverdeling VOF 3 vennoten.xlsx
-
Er zijn wel pakketten waar waar je in meerdere valuta balans en WenV kan draaien, maar die kosten waarschijnlijk meer dan jouw jaarwinst in aanschaf of abonnement De excel oplossing lijkt het meest logisch en dan nog dat je het zelf even doet. Balans exporteren. Kolom toevoegen dan even de euro bedragen vermenigvuldigen met de koers. MKB Boekhoudpakketten zijn niet gebouwd op rapporteren in meerdere valuta's omdat de belastingdienst / wetgeving van ieder land eist dat je in euro's aangifte doet.
-
Alles staat of valt met toestemming van de verhuurder. Vaak wordt voor verhuur een ROZ model gebruikt en daar staat vrijwel altijd een verbod op onderverhuur. Dus check je contract. 1, 2, 3, 4 Met een eenmanszaak, als zzp-er gelden er geen specifieke regels of verboden. Het is relatief simpel. Als je zakelijk huurt en onderhuur is toegestaan dan zijn de opbrengsten wel verplicht onderdeel van je omzet. Als je gaat onderverhuren ga je ook een overeenkomst aan met rechten en plichten. Het ligt dus een beetje aan de vorm. Als 1 persoon structureel onderhuurt zoals vraag 3 lijkt te impliceren dan moet je je hier in verdiepen. https://svz-advocaten.nl/huurrecht/onderhuur-bedrijfsruimte/ maar je kunt het ook informeel houden met een kleine groep zzp-ers. die bijv voor 20 euro jou kantoorruimte een dagdeel kunnen gebruiken. Maar je kunt ook pragmatische afspraken maken voor ruilhandel. wat jij beschrijft klinkt mij meer als vriendendienst of tijdelijke oplossing en niet als structureel verhaal dus dan zou ik het wat informeel houden en met formele contracten gaan werken. Beetje binnen je eigen netwerk, informeel äls je eens een dagje een kantoor nodig hebt.. kun je xxx eens bellen. Dus hou de vergoeding dan ook klein en omschrijf het meer als voor gebruik van koffie, thee en internet.
-
-
Ik vind je openingsbericht niet helemaal duidelijk, een aantal reageerders lijkt uit te gaan van loondienstverband. Maar mijn vraag is wat betekent "collega" in dit verband, is er sprake van loondienst? En is er een arbeidsovereenkomst voor bepaalde tijd (6 maanden, 1 jaar)? Dragen jullie loonbelasting af? of huren jullie een zzp-er is en factureert deze elke maand het vaste bedrag? Pas als dat duidelijk is kunnen we wat mij betreft kijken naar de risico's en (wettelijke) eisen van de overeenkomst ingaan.
-
Met het linkje van henk zul je zien dat je netto rond de 1300-1350 uitkomt. en dus wat "fout" is in jou berekening is de arbeidskorting 1610 - 294 = 1316 Dat ga je dus als nieuw WW bedrag ontvangen. dit is de berekening van de loonbelasting MAAR als je als ondernemer ook winst hebt dan wordt over je gehele inkomen alsnog de arbeidskorting gerekend. Dus uiteindelijk nadat je de aangifte inkomstenbelasting hebt gedaan. Dan krijg je die 294 euro indirect alsnog. maar in de opstartmaanden zul je het moeten doen met ruim 1300 euro aan inkomsten om van rond te komen.
-
Je bent bang voor paars behang, er is niks met je boekhouding en je hoeft nu niets te doen. Het resultaat van een boekjaar wordt maar 1x per jaar overgeboekt naar je eigen vermogen. In exact online zit daarvoor een jaarafsluitingsproces. Gedurende het boekjaar is altijd je balans in onevenwicht. En als je al wilt controleren dan kun je controleren of de onbalans precies gelijk is aan de onbalans in je winst en verlies rekening. die onbalans in de winst en verliesrekenig heet resultaat. En slechts 1x per jaar breng je dat resultaat over naar de balans, je eigen vermogen.
-
je balans is altijd uit evenwicht als je alleen de balans draait. Het bedrag van de onbalans is het resultaat van het lopend boekjaar. (saldo van de winst en verliesrekening) In jouw geval omdat je alleen 50 euro verkoopkosten heb je een bedrijfsresultaat van -50. Als je uit privé iets stort dan muteren 2 balansposten, het banksaldo (debet) en het eigen vermogen. (Credit) en daardoor veranderd dan het verschil niet. Wat ook logisch is want je wilt niet dat een privé storting of een prive onttrekking tot hogere of lagere winst lijdt.
-
Het valt nog mee dat de eis niet is: leg het vast in de administratie op een blaadje met 2 gaatjes erin (zodat het in een ordner kan) Als je het formulier Melding loonheffingen bewaard dan heb je het feitelijk ook vastgelegd in je administratie. Begrijpelijke taal zou zijn: Stuur ons formulier X en bewaar een kopie daarvan in uw administratie.
-
DE deelnemingsvrijstelling geldt voor de winst die de werkmaatschappij maakt en evt als dividenduitkering naar de holding komt. Daarover heeft de werkmaatschappij al VPB betaald en daarom geldt daarop een vrijstelling Jou holding maakt echter zelf ook winst en die bestaat (meestal) uit omzet die ontstaat omdat de holding aan de werkmaatschappij een management fee doorrekend. Als tegenover de omzet maar weinig kosten staan heb je dus een relatief hoge winst waar je VPB betaald over die winst in de holding. Als je dus minder winst maakt betaal je minder VPB. of DGA salaris handige kosten zijn om te maken ligt er dan weer aan hoe hoog dat inkomen is en hoeveel loonbelasting je daar over moet afdragen. Maar dat is weer een ander onderwerp. En ik laat ook even buiten beschouwing of de Mexico-NL constructie kan, ging mij puur even om de uitleg waarom deelnemersvrijstelling niet relevant is voor dit verhaal.
-
Bij aangifteverzuim volgt altijd een boete na een korte coulancetermijn van 7 dagen. https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aangifte_doen_en_betalen/boetes/u_doet_geen_of_te_laat_aangifte alleen bij betaalverzuim / te late betaling kan het bij een waarschuwing blijven. @SjaakvdL via onderstaande link kun je lezen wat en hoe je corrigeert en bezwaar maakt https://www.belastingdienst.nl/wps/wcm/connect/nl/btw/content/ik-heb-een-naheffingsaanslag-voor-de-btw-ontvangen-wat-nu ik denk dat je het beste de checklist kan gebruiken zodat je jouw exacte situatie kunt opgeven en weet wat je moet doen.
-
Als je naar het RGS (referentie grootboekschema) kijkt wordt het daar ingedeeld onder de financiele vaste activa / overige vorderingen. https://www.referentiegrootboekschema.nl/definitieve-versie-rgs-36 ik heb het zelf vaak gewoon onder overlopende activa als overige vorderingen gezet. Simpelweg omdat je de balans eenvoudig wilt houden en het niet heel erg spannend is waar die paar honderd euro borg staat. Belangrijkste is dát het als vordering ergens op de balans staat. De belastingdienst ligt er hoe dan ook niet zo van wakker waar je deze balanspost toont. Het gaat in elk geval geen boete opleveren als je het verkeerd zet. Maar qua regels rondom jaarrekening / balansopmaak hoort het bij de financiele vaste activa omdat de vordering langer dan 1-3 jaar op de balans zal staan.
-
Zo simpel kan het zijn inderdaad. Je eindvoorraad is ook " automatisch" je beginvoorraad voor het nieuwe jaar.. Maar als je gaat groeien, vooral in aantal verschillende artikelen / sku dan zul je merken dat het toch een beetje tegenvalt vooral om te voorkomen dat je gedurende het jaar misgrijpt omdat je voorraad bewaking alleen bestaat uit naar de kast lopen en kijken wat er ligt. Dus denk op tijd na over meer gestructureerde voorraad beheer, vooral bij een webshop is dat cruciaal om te voorkomen dat je dingen tekoop hebt staan die je niet meer hebt